Founder Yayasan IGM Marzuki Alie PhD Buat Pernyataan Terbuka Atas Isu PBB Lahan dan Bangunan Yayasan Indo Global Mandiri

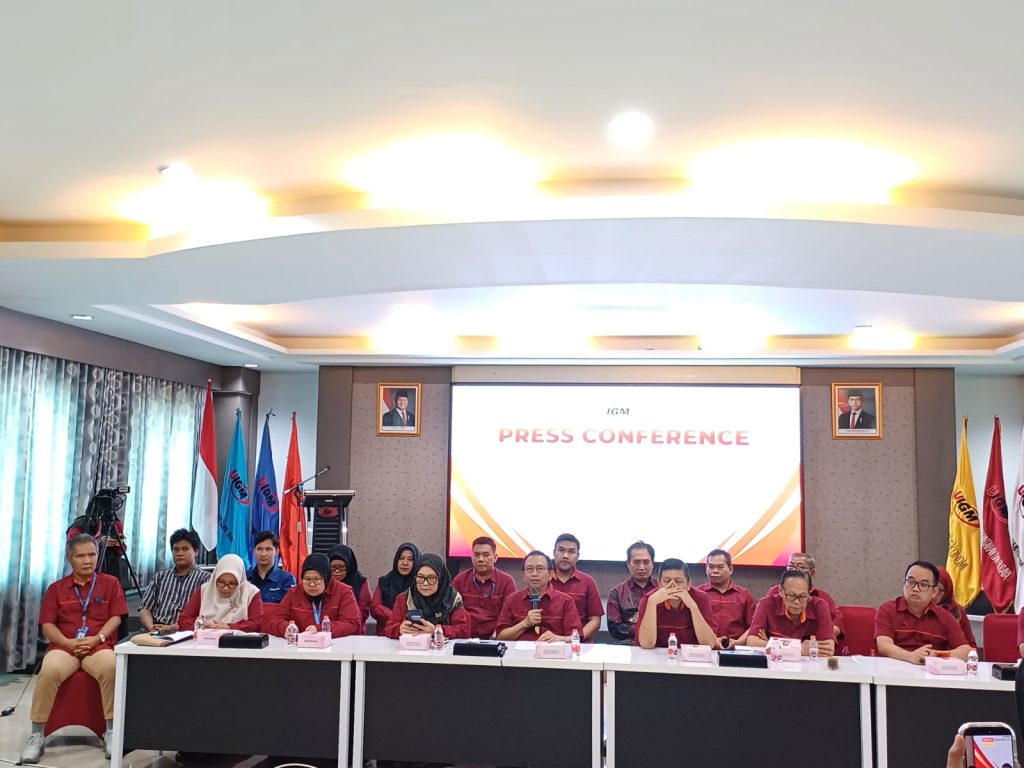
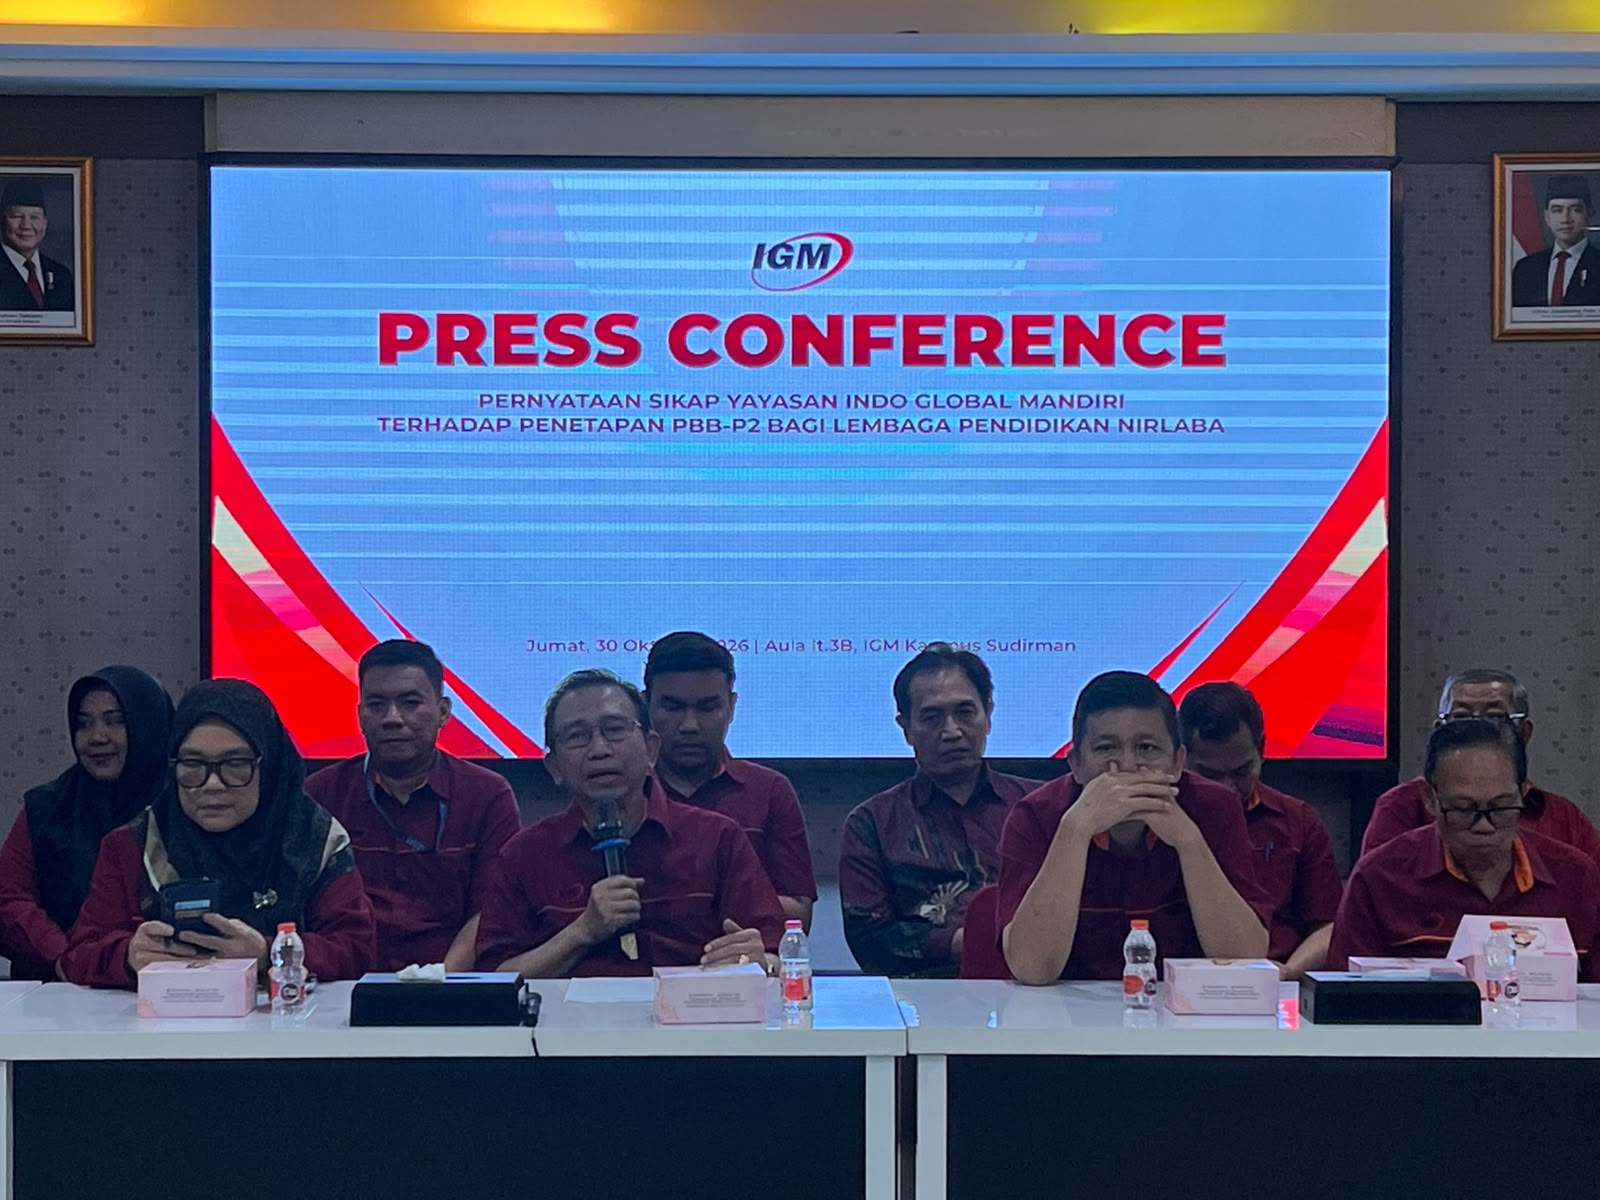
PALEMBANG, MEDIASRIWIJAYA – Jumat (30/10), di hadapan puluhan media massa baik elektronik, online, cetak serta berbagai insan yang aktif di media sosial, Founder Yayasan IGM Marzuki Alie PhD angkat bicara mengenai isu yang dikembangkan Bapenda Kota Palembang tanggal 30 Oktober 2026. “Pertama kami ingin menyampaikan bahwa acara hari ini, sengaja kami mengundang saudara2 media, bukan merupakan bentuk perlawanan kepada Pemerintahan Kota Palembang. Kami Yayasan IGM yang menyelenggarakan fungsi pendidikan, ingin menyampaikan berita yang berimbang, dari apa yang terjadi selama 2 hari ini. Kesempatan ini kami sampaikan kronolgisnya terlebih dahulu, agar mengerti secara utuh, kasus PBB ini sejak tahun 2019 yang lalu,” ujar Marzukie.
Disebutkannya, LAHAN DAN BANGUNAN YANG DIKECUALIKAN DARI OBJEK PBB PP2 : 1. UU no.12 tahun 1985 Jo. UU no 12 tahun 1994, ps 3 (1) Objek Pajak yang tidak dikenakan Pajak Bumi dan Bangunan adalah objek pajak yang : a. digunakan semata-mata untuk melayani kepentingan umum di bidang ibadah, sosial, kesehatan, pendidikan dan kebudayaan nasional, yang tidak dimaksudkan untuk memperoleh keuntungan; 2. Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah Pasal 38 ayat (3) huruf b mengatur bahwa yang dikecualikan dari objek PBB-P2 meliputi: “Bumi dan/atau Bangunan yang digunakan semata-mata untuk melayani kepentingan umum di bidang keagamaan, panti sosial, kesehatan, pendidikan, dan kebudayaan nasional, yang tidak dimaksudkan untuk memperoleh keuntungan.” 3. Peraturan Daerah Kota Palembang Nomor 4 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah Pasal 4 ayat (3) huruf b Peraturan Daerah Kota Palembang Nomor 4 Tahun 2023 juga mengatur pengecualian objek PBB-P2 atas bumi dan/atau bangunan yang digunakan untuk kepentingan umum di bidang pendidikan dan tidak dimaksudkan memperoleh keuntungan.
KESIMPULAN : LAHAN DAN BANGUNAN YANG DIGUNAKAN UNTUK KEPENTINGAN UMUM, DI BIDANG PENDIDIKAN TIDAK DIMAKSUDKAN UNTUK MEMPEROLEH KEUNTUNGAN DIKECUALIKAN DARI OBJEK PBB-P2. Ketentuan ini tidak menyatakan bahwa lembaga pendidikan yang menerima pembayaran biaya pendidikan secara otomatis kehilangan hak atas pengecualian objek PBB-P2.
B. KETENTUAN BADAN HUKUM PENDIDIKAN HARUS BERPRINSIP NIR LABA, DAN SYARAT PENDIRIAN, yang menggunakan lahan dan bangunan untuk kepentingan umum bidang pendidikan, tidak dimaksudkan untuk memperoleh keuntungan. 1. UU no 20 tahun 2003 tentang sistem Pendidikan Nasional “Badan Hukum Pendidikan” Pasal 53, ayat : (3) Badan hukum pendidikan sebagaimana dimaksud pada ayat (1) berprinsip nirlaba dan dapat mengelola dana secara mandiri untuk memajukan satuan pendidikan. 2. Permendikbud no.36 tahun 2014 “PEDOMAN PENDIRIAN, PERUBAHAN, DAN PENUTUPAN SATUAN PENDIDIKAN DASAR DAN MENENGAH” Pasal 7 (2) Badan penyelenggara sebagaimana dimaksud pada ayat (1) berprinsip nirlaba sesuai dengan ketentuan peraturan perundang-undangan. 3. UU No 12 Tahun 2012 tentang Pendidikan Tinggi Pasal 60 ayat : (2) PTS didirikan oleh Masyarakat dengan membentuk badan penyelenggara berbadan hukum yang berprinsip nirlaba dan wajib memperoleh izin Menteri.” (3) mengatur bahwa badan penyelenggara tersebut dapat berbentuk YAYASAN, perkumpulan, dan bentuk lain sesuai ketentuan peraturan perundang-undangan. 4. PP no.4 tahun 2014 tentang PENYELENGGARAAN PENDIDIKAN TINGGI DAN PENGELOLAAN PERGURUAN TINGGI “Pendirian Perguruan Tinggi, Program Studi, dan Program Pendidikan Tinggi” Pasal 8 ayat: (2) PTS didirikan oleh masyarakat dengan membentuk Badan Penyelenggara berbadan hukum yang berprinsip nirlaba dan wajib memperoleh izin dari Menteri. Tegas “prinsip nirlaba” merupakan salah satu persyaratan yang harus dipenuhi dalam pendirian dan penyelenggara pendidikan swasta.
C. PENJELASAN TENTANG NIRLABA : – Peraturan Pemerintah Nomor 17 Tahun 2010 sebagaimana diubah dengan Peraturan Pemerintah Nomor 66 Tahun 2010, Pasal 49 ayat : (2) huruf a mengatur prinsip nirlaba, yaitu bahwa tujuan utama kegiatan satuan pendidikan bukan mencari keuntungan, sehingga seluruh sisa lebih hasil kegiatan harus digunakan untuk meningkatkan kapasitas dan/atau mutu layanan satuan pendidikan
D. POSISI KELEMBAGAAN YAYASAN IGM – Yayasan IGM sebagai badan penyelenggara pendidikan swasta tunduk pada ketentuan tersebut. Legalitas badan hukum yayasan dan perizinan perguruan tinggi yang – diselenggarakannya merupakan dokumen penting untuk membuktikan kedudukan kelembagaan tersebut. Oleh karena itu, penilaian atas sifat nirlaba Yayasan IGM seharusnya dilakukan dengan mempertimbangkan akta pendirian, anggaran dasar, legalitas badan hukum, perizinan pendidikan tinggi, serta pelaksanaan tata kelola dan penggunaan dana pendidikan. Yayasan IGM didirikan berdasarkan Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan sebagaimana diubah dengan Undang-Undang Nomor 28 Tahun 2004 a. Pasal 1 angka 1 mengatur bahwa yayasan merupakan badan hukum yang terdiri atas kekayaan yang dipisahkan dan diperuntukkan untuk mencapai tujuan tertentu di bidang sosial, keagamaan, dan kemanusiaan serta tidak mempunyai anggota. b. Adapun Pasal 3 ayat (2) menegaskan bahwa: “Yayasan tidak boleh membagikan hasil kegiatan usaha kepada Pembina, Pengurus, dan Pengawas.” Ketentuan tersebut menunjukkan bahwa karakter nirlaba Yayasan, dilihat dari : – kegiatannya yaitu sosial, kemanusiaan dan keagamaan – tujuan penyelenggaraan kegiatan, hasilnya tidak boleh dibagikan, kepada Pembina, Pengurus dan Pengawas Yayasan. Artinya : Bagaimana Yayasan mengurus keuangan, mengatur penerimaan dan biaya yang harus dikeluarkan tidak diatur sama sekali, tidak dilarang oleh undang-undang. – – Siapa saja yang memiliki kemampuan ekonomi harus bayar, full atau partial, artinya membayar Sebagian Yang tidak memiliki kemampuan ekonomi, diberikan beasiswa 100% oleh Yayasan atau Kerjasama beasiswa KIP Kuliah dan Yayasan.
E. SIKAP PEMERINTAH KOTA PALEMBANG QQ BAPENDA KOTA PALEMBANG TERHADAP YAYASAN IGM. Dalam surat Bapenda Nomor 973/2642/Bapenda/2026, khususnya angka 3 huruf c, disampaikan bahwa berdasarkan Laporan Hasil Audit Tujuan Tertentu Inspektorat Daerah Kota Palembang Nomor 700.04/69/Itko/2025 tanggal 12 Maret 2025, Yayasan IGM dinyatakan sebagai objek yang dikenakan PBB-P2, karena dalam menjalankan kegiatan pendidikan melakukan pungutan atau iuran rutin dari peserta didik, termasuk uang pendaftaran, uang pangkal, dan uang bangunan. Bapenda selanjutnya menyatakan bahwa pendanaan Yayasan IGM tidak semata-mata berasal dari sumbangan pihak ketiga maupun pemilik yayasan.
F. SIKAP YAYASAN ATAS SURAT BAPENDA NO.973/2642/Bapenda/2026: Apabila kami menerima pendapat Bapenda Kota Palembang, artinya Yayasan IGM BUKAN NIRLABA, KONSEKWENSINYA : 1. Tidak memenuhi syarat sebagai Penyelenggara Pendidikan sebagaimana UU no 20 tahun 2003 tentang sisdiknas dan UU no.12 tahun 1212 tentang Pendidikan Tinggi. ATAU Surat Bapenda tersebut membatalkan UU no.20 tahun 2003 dan UU NO.12 tahun 2012, ATAU semua Lembaga Pendidikan di bawah Yayasan IGM wajib dibubarkan, dan semua Perguruan Tinggi yang membayar PBB juga wajib dibubarkan. 2. Tidak memenuhi syarat Permendikbud no.36 tahun 2014 “PEDOMAN PENDIRIAN, PERUBAHAN, DAN PENUTUPAN SATUAN PENDIDIKAN DASAR DAN MENENGAH” dan PP no.4 tahun 2014 tentang PENYELENGGARAAN PENDIDIKAN TINGGI DAN PENGELOLAAN PERGURUAN TINGGI. Artinya SD, SMP. SMA IGM dicabut izinnya, UIGM juga dicabut izinnya, dan semua sekolah swasta dan Perguruan Tinggi Swasta juga wajib dicabut izinnya. Oleh karenanya, kami menolak dengan tegas surat Bapenda tersebut, sehingga kami menolak untuk membayar PBB-P2.
G. ARGUMENTASI HUKUM YANG TIDAK KONSISTEN Sebelum keluar surat Bapenda Nomor 973/2642/Bapenda/2026, BPPD (Badan Pengelola Pajak Daerah, saat ini Bapenda) mempergunakan Surat Edaran DIRJEN PAJAK NO.SE10/PJ.6/1995 tanggal 24 Pebruari 1995, tentang Pengenaan PBB atas Perguruan Tinggi Swasta (PTS), butir : 4. Penerbitan Surat Pemberitahuan Pajak Terhutang (SPPT) PBB atas PTS dilaksanakan apabila memenuhi salah satu kriteria sebagai berikut : – Sumbangan Pembinaan Pendidikan (SPP) dan pungutan lainnya dengan nama apapun rata-rata >= Rp. 2.000.000,00 (dua juta rupiah) satu tahun. – Luas bangunan >= 2.000 m2 – Lantai/tingkat bangunan >= 4 lantai Luas tanah >= 20.000 m2 – Jumlah mahasiswa >= 3.000 mahasiswa. 5. Bumi dan/atau bangunan yang dikuasai, dimiliki dan/atau dimanfaatkan oleh PTS, dikenakan PBB sebesar 50% (lima puluh per seratus) dari PBB yang seharusnya terutang. Kewenangan ini yang diambil oleh walikota-waalikota sebelumnya, selalu memberikan potongan 50% dari SPT yang mereka terbitkan. Argumentasi tersebut tertera dalam Surat dari Kepala BPPD (Badan Pengelola Pajak Daerah) tanggal 14 Oktober 2020 no.973/2891/BPPD II/IX/2020 tentang Permohonan Pembebasan PBB. SURAT EDARAN ini dengan keluarnya UU Sisdiknas no 20 tahun 2003, dan UU no.12 tahun 2012, otomatis tidak berlaku, karena sifatnya untuk mengisi kekosongan peraturan tentang status nir laba Perguruan Tinggi Swasta, dan sudah kami jelaskan dengan surat kami tanggal 22 Oktober 2020, tanpa Nomor. Dengan batalnya argument tersebut, alasan Pungutan tidak lagi berdasarkan SE – 10/PJ.6/1995, namun membuat narasi sendiri tanpa ada dasar hukum yang jelas. Yaitu Yayasan melakukan pungutan kepada siswa / mahasiswa.
ISU-ISU YANG BERKEMBANG PASCA 28 OKTOBER 2026
1. Pemasangan spanduk oleh Bapenda Kota Sebagai Lembaga pendidikan yang terbesar di Palembang, mulai TK, SD, SMP, SMA, Perguruan Tinggi dan Pesantren, pemasangan spanduk tentang tagihan PBB yang belum dibayar, pasti akan mendapat perhatian masyarakat kota Palembang, dan justru ada beberapa dari Jakarta dan akan menimbulkan pro kontra. Bagi Yayasan IGM nama baik itu sangat penting. Untuk itu saya sudah kirim pesan lewat “wa” ke wako Ratu Dewa, saya mohon izin kami akan membuat baleho di sebelahnya agar informasinya tidak sepihak, untuk menjelaskan bahwa kami bukan penunggak pajak.
2. Yayasan IGM sudah pernah gugat di TUN dan Peradilan Pajak, dan kalah. Ini berita yang tidak mencerdaskan dan nuansanya HOAX, Yayasan IGM tidak pernah kalah baik di peradilan TUN maupun peradilan Pajak a. Peradilan TUN: Gugatan Tidak Dapat Diterima (Niet Ontvankelijke Verklaard) karena Pengadilan Tidak Berwenang Secara Absolut. Sengketa PBB-P2 itu *kompetensi absolut Pengadilan Pajak*, bukan PTUN. PTUN hanya untuk Keputusan Tata Usaha Negara (KTUN) umum. Begitu ada UU khusus pajak, PTUN wajib menyatakan tidak berwenang. Jadi putusannya bukan “Yayasan kalah”. b. Yayasan IGM belum pernah gugat ke Peradilan Pajak, karena bukan sengketa besaran PBB, tapi terkait keabsahan tagihan PBB. Bapenda mengambil yurisprudensi gugatan Yayasan di tempat lain, dianalogkan Yayasan IGM. Padahal substansi gugatan dan argumentasi gugatan pasti berbeda.
3. Masalah UKT mahal Mahal itu relatif, mahal bagi yang ekonomi tidak bagus, dan wajar atau murah bagi yang ekonomi bagus, dan sangat ditentukan fasilitas pendidikan yang ada, serta guru dan Dosennya. Oleh karenanya kami buat kebijakan : a. Bayar Full b. Bayar Partial c. Beasiswa KIP Kuliah, subsidi Yayasan IGM d. Beasiswa Yayasan 100% Alhamdulillah pada PMB tahun 2026 ini, Yayasan IGM mampu memberikan beasiswa sejumlah 300 anak, dari Desil 1-4, Hafidz Qur’an, Mahasiswa asing dari Yaman, serta anak dosen dan karyawan, dll. Dana dari Penerimaan itu dipergunakan untuk menyelenggarakan pendidikan : a. Bayar gaji guru dan dosen. Penerimaan Guru dan Dosen IGM relatif jauh dari sekolah swasta lainnya, dan Justru kami bermimpi lebih tinggi dari Guru dan Dosen ASN b. Biaya operasional, berupa laboratorium, listrik, air, internet, konsumsi, pakaian dll Sisa lebihnya untuk investasi pengembangan pendidikan, dalam rezim PPh harus habis dibelanjakan paling lama 4 tahun, dan tidak dibagikan ke Pendiri Yayasan, Pembina dan Pengurus, sesuai amanat UU yang mengatur Penyelenggaran pendidikan, Peraturan perundangan pendirian Lembaga pendidikan, dan PP 66 th 2010.
4. Penyewaan Gedung Graha IGM Sebaiknya diinvestigasi, berapa % Graha itu disewakan. Graha itu utamanya untuk pendidikan, tempat berkegiatan anak SD, SMP dan SMA, Sebagian dipergunakan tempat sholat semua siswa yang ada sekitar 1200 orang. Tempat pengajian, tempat wisuda. Ada saat kosong hari sabtu dan minggu, bisa dipergunakan nikahan untuk anak dan karyawan, guru dan dosen IGM. Pemakaian Gedung gratis, hanya bayar operasional saja. Ada saatnya dipakai masyarakat luar, inipun tidak menjadi masalah, karena menambah pendapat lain-lain Yayasan, tidak masuk ke rekening pribadi semuanya masuk ke rekening Yayasan. Kemana hasilnya ? digunakan untuk bantuan sosial, berupa bantuan untuk operasional ponpes yang kita tau, bantuan untuk ustadz2nya, termasuk kegiatan tahunan di masjid agung, penutupan haplah, berbagi kepada para ustadz yang perlu dibantu. Juga pengajian2 yang disponsori Yayasan, yaitu Gerak Muslimat Indonesia, KBIH IGM AL ihsaniah, bimbingan gratis untuk jemah haji, dll. Sebelumnya dengan dana pribadi.
5. Pernah melakukan permintaan pengurangan PBB Benar sekali, saat wako Harnojoyo, dimana terjadi kenaikan PBB 5 sampai 10 kali, dan ditolak. Penolakan itu berdasarkan SE-10/PJ.6/1995, yang tidak berlaku lagi. Terbuka pikiran kami, bahwa Pemkot telah melakukan tindakan yang tidak berdasarkan Peraturan Perundangan. Prinsipnya semua pungutan kepada rakyat harus ada Undang Undang nya. Sejak itu kami tidak berniat lagi untuk membayar, karena bertentangan dengan UU, sebagaimana penjelasan di atas.
6. Pemkot pernah mengundang Setahu kami hanya sekali dan suratnya datang terlambat, dimana kami masih ada kegiatan di Jakarta, jadi kami tunggu saja panggilan kedua. Tapi tidak pernah lagi panggilan. Oleh karenanya kami mengajukan surat permintaan untuk dilakukan pertemuan, sudah sebanyak 3 kali, tapi tidak ada response.
7. Terkait IMB yang belum lapor Semua bangunan induk kami, Insya’allah ada IMB nya Ged A, Ged FK, Ged B, Ged C. Bisa saja kami lalai, kami tidak keberatan untuk diingatkan, kalau ada tambahan bangunan yang ternyata belum ada izin, kami siap untuk memenuhi kewajiban. Kita tau praktek sulitnya perizinan, sehingga kami melangkah mendahului karena ini bukan komersil tapi untuk kepentingan anak2 kita. Kami prihatin sekali, urusan PBB tapi Bapenda sampai mempersoalkan issue lainnya yang tidak kaitan dengan PBB, sebenarnya apa yang mereka inginkan? Apakah mau menghancurkan Lembaga Pendidikan IGM yang sudah mengabdi selama 28 tahun. Sehingga kami berkesimpulan : Wako tidak memenuh komitmennya saat kampanye di rumah kami 2024, ingin mencerdaskan, tapi fakta pembodohan dengan menyampaikan berita yang tidak berdasarkan fakta, dan paling berbahaya kalau niatnya mau menghancurkan pendidikan di KOTA PALEMBANG. Dan pasti kami bersikap.
8. REZIM PPH DAN PBB – PPH dan PBB adalah rezim perundangan yang ditetapkan oleh Pemerintah Pusat dan DPRRI. Kantor Inspeksi Pajak, berdasarkan UU PPh menghormati yys IGM sebagai Lembaga nirlaba, sehingga sisa dana tidak langsung dikenakan PPh, diberikan kesempatan selama 4 tahun untuk digunakan investasi Pendidikan, sehingga selama 27 tahun Yayasan IGM tidak pernah bayar PPh, karena sisa hasil usaha selama ini habis digunakan untuk investasi pengembangan pendidikan – Bagaimana mungkin Bapenda dengan UU PBB berbeda sikap, tidak mengakui Yayasan IGM sebagai Lembaga Nirlaba ????
9. REKOMENDASI KOMISI X DPR RI – – Rapat Dengar Pendapat Umum RDPU KOMISI X DPR RI, pada tanggal 19 Februari 2025, yang dipimpin oleh Wakil Ketua Komisi X sdr Hj Himmatul Aliyah S.sos. Msi. Laporan Singkat pada II. 2.h, 4). Agar Pemerintah Daerah taat Undang Undang untuk tidak memungut Pajak Bumi dan Bangunan (PBB) terhadap aset aset yang digunakan Lembaga Pendidikan, sesuai ketentuan Peraturan Perundangan….
10. HARAPAN KAMI YAYASAN IGM – – – Yayasan IGM sudah mengabdikan diri dalam dunia pendidikan sejak tahun 1999, dengan segala dinamikanya, sehingga sampai titik sekarang ini, mampu memberi manfaat bagi ribuan anak yang telah sukses dalam karir beragam profesi, dan terus memberi manfaat bagi pembangunan generasi di masa yang. Nama baik bagi Lembaga Pendidikan sangatlah diutamakan, framing bahwa Yayasan IGM menunggak PBB, membangun tanpa IMB dan lainlain, telah menurunkan citra kampus IGM sebagai kampus yang membangun peradaban, dengan karakter kuat untuk memberi manfaat kepada Banyak Orang, padahal persoalah yang sangat sederhana, perbedaan dalam menafsirkan peraturan perundangan yang bisa dikonsultasikan kepada atasan Kemendagri, DPR RI dan Lembaga Ombudsman, sesuai UU no.30 tahun 2014 tentang Administrasi Pemerintahan, menegakkan Asas-asas Umum Pemerintahan yang baik. Harapan kami, tentunya masih terbuka pintu untuk duduk bersama, sit together to solve the Problem. (*)