
Jeratan Pinjol, Mati Rasa Mati Langkah: Bentengi Diri di Era Keuangan Digital

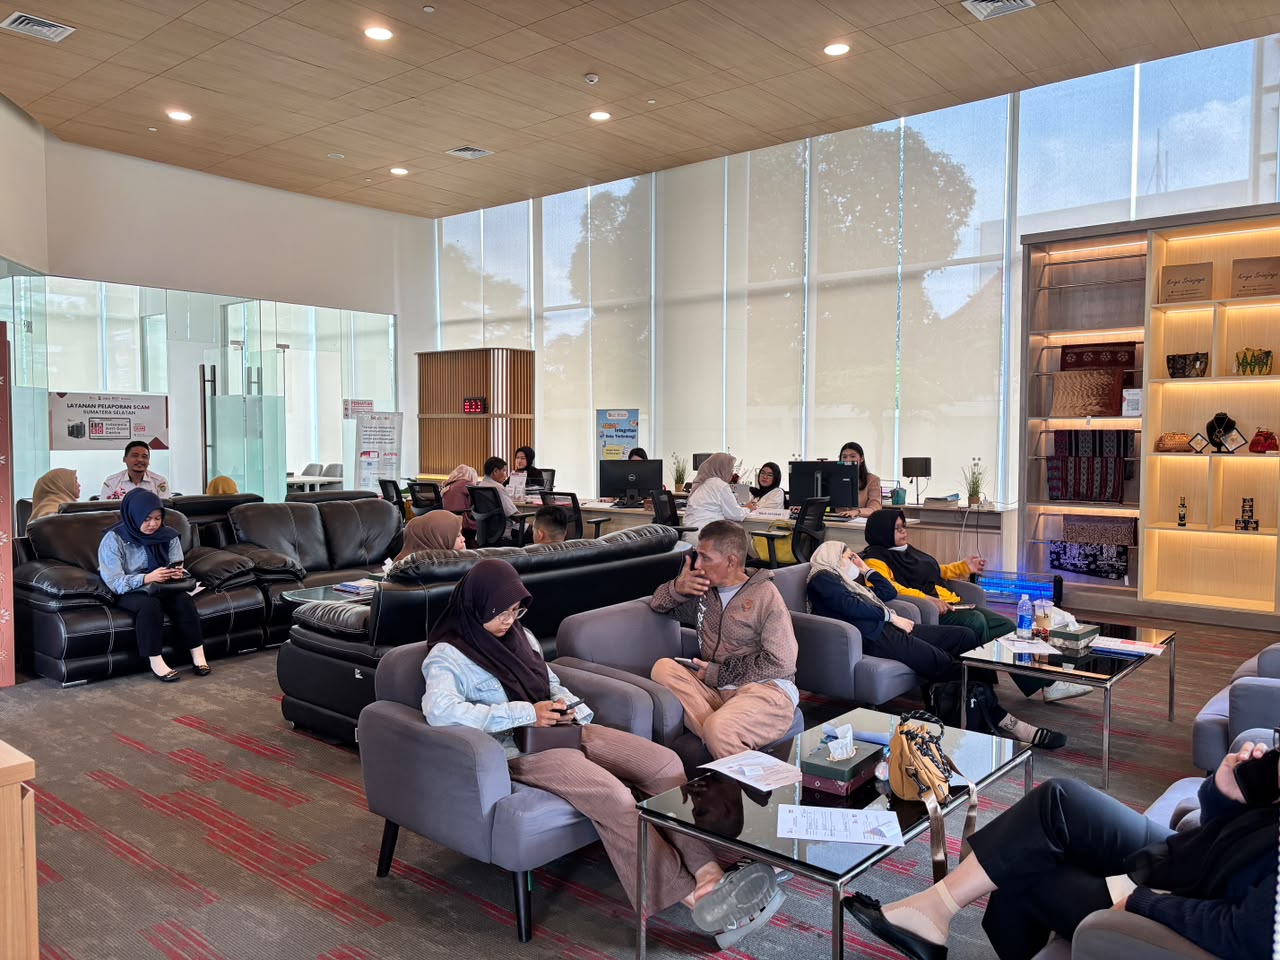
Ket foto: IST – Suasana pelayanan pengaduan masyarakat di Kantor OJK Sumsel, Rabu (18/11).
PALEMBANG, MEDIASRIWIJAYA – Wajah murung Dita (27 tahun) jelas terlihat ketika ditanyai pernahkan terjerat pinjaman online (pinjol). “Bukan pernah lagi Bu, akibat jeratan pinjol, saya mati rasa dan mati langkah,” ujar Dita.
Dita, lajang yang kini bekerja di salah satu dapur SPPG di luar Palembang terpaksa harus balik ke Palembang untuk mengurus penghapusan jejak digitalnya. Diceritakannya bahwa akibat terjerat pinjol dirinya diburu-buru teror penagih dengan total biaya utang mencapai Rp 67 juta. “Padahal waktu pinjam idak sebanyak itu Bu. Pusing dan sedih aku, lagi pulo, akibatnyo aku dak biso lagi melamar kerja. Setiap aku melamar kerjo online selalu tidak berhasil. Bisa jadi jejak digital aku sudah rusak nian, la mati langkah aku Bu,” kata Dita yang ditemui di Palembang ketika hendak ke kantor OJK Palembang untuk melaporkan perihal kejadian yang dialaminya, beberapa hari lalu.
Cerita Dita, bisa jadi juga dialami Dita-Dita lain. Ada Rafli, ada Amel, dan ada Ririn yang juga terjerat pinjol yang awalnya begitu manis menawarkan pinjaman uang.
Mardiana (62 tahun) warga Kenten Permai terpaksa berurai air mata karena penipuan digital. “Saya ditelepon seorang pria yang mengaku keponakan saya yang bekerja di salah satu perusahaan tambang. Kebetulan memang ada keponaan yang bekerja di tambang. Saya ditawarin beli mobil lelang di perusahaannya. Bicik pulo, aku dipanggilnyo. Ada beberapa mobil, di antaranya Innova hargonyo Cuma Rp 100 juta bicik. Kondisi mobil mulus, tahun keluaran 2025, ujinyo. Tergiurlah aku dan suami. Pas sudah transfer duit ke rekening, baru sadar itu tipuan. Suaro pake aplikasi AI caknyo.Sampe sekarang no telepon itu dak aktif,” ujar Mardiana sambil sesegukan menangis sedih menceritakan musibah yang dialaminya, beberapa waktu lalu.
Lain lagi cerita Uyun (31 tahun) yang terkena musibah akibat membuka link undangan yang dikirim seseorang yang ada di kontak ponselnya. “Link undangan itu dikirim salah satu teman yang sudah lama tak berhubungan dengan aku. Tanpa aku sadari pas kubuka link itu ternyata tabungan aku sudah raib saldonyo. Ya Allah sedih nian aku pas inget kejadian itu,” kata Uyun menceritakan kejadiannya beberapa waktu lalu.
Kemajuan teknologi finansial (fintech) memang membawa kemudahan luar biasa. Hanya dengan beberapa kali sentuhan di layar ponsel, bisa meminjam dana darurat atau mulai berinvestasi dari mana saja. Padahal di balik kemudahan itu tersimpan ancaman serius, jeratan pinjol, investasi bodong hingga penipuan digital yang kian canggih. Seperti yang terjadi dengan Dita, Uyun dan Mardiana.
Kenapa bisa tertipu? “Kami ni kurang pengetahuan mengenai perkembangan digital zaman ini. Kalo tau, itu bagian dari trik penipuan, yo pasti kami akan hati-hati. Informasi bahwa suaro biso ditiru dengan aplikasi AI, informasi bahwa link undangan jangan sembarang dibuka gek dana di rekening bank kito biso diretas, nah hal-hal seperti ini yang kami dan keluarga tidak paham,” kata Mardiana mengaku jujur.
Fakta di masyarakat, yang sering terjebak layanan keuangan ilegal karena terdesak kebutuhan mendadak atau tergiur gaya hidup konsumtif. Padahal, perbedaan antara layanan legal dan ilegal sangat mencolok.
Selain jeratan utang, keinginan untuk meraih kebebasan finansial secara instan sering membuat masyarakat tergelincir ke dalam lubang investasi ilegal atau investasi bodong. Meski kemasannya terus berubah mengikuti tren—mulai dari arisan berantai, koperasi fiktif, robot trading, hingga aset kripto palsu—pola dasarnya selalu sama: menawarkan keuntungan tinggi secara tetap (fixed return) dalam waktu singkat dengan klaim “tanpa risiko”.
Dalam ilmu keuangan, berlaku hukum alam high risk, high return: semakin tinggi potensi imbal hasil suatu instrumen investasi, semakin tinggi pula risiko kerugian yang menyertainya. Tidak ada instrumen investasi yang sah di dunia ini yang mampu menjamin keuntungan besar secara pasti setiap hari atau setiap bulan tanpa fluktuasi.
Pelaku investasi ilegal umumnya menggunakan skema ponzi atau money game. Pada skema ini, dana yang dibayarkan sebagai “keuntungan” kepada anggota lama sebenarnya bukanlah hasil dari kegiatan usaha atau pengelolaan aset yang produktif, melainkan berasal dari setoran dana anggota baru yang direkrut belakangan. Ketika jumlah anggota baru mulai melambat dan tidak lagi cukup untuk membayar imbal hasil anggota lama, skema ini akan runtuh seketika dan para pengelolanya melarikan diri membawa kabur dana masyarakat.
Pelaku kejahatan keuangan terus beradaptasi dengan celah psikologis masyarakat. Beberapa modus penipuan digital yang marak terjadi antara lain berupa penawaran pekerjaan paruh waktu fiktif, di mana korban dijanjikan komisi mudah hanya dengan menyukai unggahan medsos atau memberi ulasan tetapi kemudian diminta menyetor sejumlah deposit dengan janji keuntungan berlipat sebelum dana bisa dicairkan. Selanjutnya ada penipuan identitas (impersonation), yaitu pelaku membuat akun, situs web, atau aplikasi palsu yang menduplikasi nama dan logo lembaga keuangan resmi seperti OJK, agar korban percaya dan mentransfer dana ke rekening penipu.
Selanjutnya, ada modus lain yaitu dengan tautan palsu (Phishing) dan APK berbahaya, seperti yang dialami Uyun. Modus ini berupa pengiriman file aplikasi (APK) berkedok undangan pernikahan, resi paket, atau tagihan bank melalui pesan instan yang bertujuan mencuri data perbankan (mobile banking) korban.
OJK di Sumsel dan OJK di seluruh Indonesia peduli dengan kondisi ini. Kepedulian ini diwujudkan dengan membuka akses layanan kepada masyarakat luas untuk mengecek legalitas pinjol dan investasi.
Secara regional di wilayah Sumbagsel yang mencakup Sumatera Selatan dan sekitarnya, OJK mencatat 456 layanan konsumen terkait aktivitas keuangan ilegal, di mana sebagian besar pengaduan didominasi antara lain pinjaman online (pinjol ilegal sekitar 94,08 persen, dari total aduan, investasi ilegal (bodong) sekitar 2,85 persen, penipuan siber (social engineering) sekitar 3,07 persen. Sementara itu, untuk skala provinsi secara keseluruhan sepanjang tahun 2025, OJK Sumsel mencatat total 2.292 pengaduan masyarakat terkait berbagai sektor jasa keuangan (baik perbankan, pembiayaan, asuransi, maupun fintech).
Secara nasional (sebagai pembanding), OJK melalui Satgas PASTI mencatat sejak 1 Januari hingga 28 Oktober 2026 terdapat 40.965 pengaduan entitas keuangan ilegal secara keseluruhan dengan rincian pinjol ilegal sebanyak 36.546 laporan, investasi ilegal sebanyak 3.972 laporan, serta gadai ilegal sebanyak 447 laporan.
Kepala OJK Sumsel, Arifin Susanto bersama jajarannya memberikan perhatian serius terhadap peningkatan kejahatan keuangan digital, khususnya jeratan pinjol ilegal dan investasi bodong. “OJK mencatat adanya tren peningkatan kejahatan keuangan digital, modus penipuan berbasis kecerdasan buatan (artificial intelligence/AI), pinjol ilegal, dan investasi bodong yang berdampak luas bagi masyarakat di Sumsel,” ujar Arifin beberapa waktu lalu.
Apa yang dikatakan Arifin ini bukan sekadar pernyataan. Melalui aksi nyata, OJK Sumsel mengambil langkah responsif yaitu mengusulkan pencanangan Gerakan Sumsel Berantas Scam, yang berfokus pada edukasi publik secara masif serta transparansi informasi bersama aparat penegak hukum. OJK bersinergi dengan pihak kepolisian, dalam hal ini Polda Sumsel untuk melakukan pertukaran data, penguatan literasi keuangan, serta penanganan perkara kejahatan siber di sektor jasa keuangan. Selain itu, OJK terus mengkampanyekan Prinsip 2L (Legal dan Logis). “Mana ado, investasi Rp 100 juta nanti bunganya 20 persen per 20 hari. Mana ado bunga sebesar ini. Ini kan idak logis. Jelas ini investasi bodong,” kata Arifin serius ketika ditanya beberapa waktu lalu.
OJK terus mengimbau masyarakat untuk selalu menerapkan Prinsip 2L guna menghindari dari jeratan pinjol ilegal dan investasi bodong. Tindakan Legal; dengan memeriksa legalitas atau izin perusahaan serta produk yang ditawarkan melalui kanal resmi OJK. Selanjutnya, logis; yaitu menilai rasionalitas dari imbas hasil atau keuntungan yang dijanjikan (jika terlalu tidak masuk akal misalnya 20 persen, maka patut dicurigai sebagai penipuan.
Terus bergerak dan berbuat, OJK pun memberikan edukasi kepada generasi muda dan masyarakat. OJK menyoroti pentingnya edukasi sejak dini khusus terkait risiko catatan pinjaman di Sistem Layanan Informasi Keuangan (SLIK) OJK serta tren buy now pay later (BNPL) yang dapat memicu perilaku konsumtif berisiko.
Di sisi lain, OJK juga memberikan prosedur melaporkan investasi bodong dan penipuan. Saluran pelaporan ini berdasarkan jenis kejadian yang dialami agar penanganannya tepat sasaran. ”Sebelum menggunakan layanan keuangan atau mentransfer dana, pastikan izin entitas tersebut melalui salah satu cara berikut yaitu silahkan WA (WhatsApp) Kontak OJK 157 di 081-157-157-157. Buka obrolan lalu ketik nama aplikasi, situs, atau perusahaan yang ingin diperiksa. Sistem otomatis akan membalas status perizinannya. Selanjutnya, telepon call center no 157 pada hari dan jam kerja untuk menanyakan status izin penyelenggara kepada petugas. Dan terakhir, hubungi website resmi OJK dengan cek daftar penyelenggara fintech berizin melalui laman Direktori Fintech OJK. Jadilah warga digital yang aktif. Jika menemukan tawaran pinjol ilegal atau investasi mencurigakan, segera laporkan melalui portal resmi SIPASTI OJK agar dapat segera ditindaklanjuti dan diblokir,” demikian panduan dari OJK.
| Jenis Kasus | Kanal Pelaporan Resmi | Langkah Pelaporan |
| Menemukan Penawaran Ilegal (belum sempat mentransfer dana) | Portal SIPASTI OJK | Isi formulir daring dengan mencantumkan nama entitas, tautan/aplikasi, serta tangkapan layar penawaran untuk ditindaklanjuti dan diblokir oleh Satgas PASTI. |
| Sudah Menjadi Korban Transfer (penipuan transaksi / scam) | Indonesia Anti-Scam Centre (IASC) | Laporkan sesegera mungkin dengan melampirkan KTP, kronologi kejadian, bukti transfer, dan nomor rekening/dompet digital pelaku agar pemblokiran dana dapat segera diproses. |
| Mengalami Teror atau Ancaman (intimidasi penagihan pinjol ilegal) | Kepolisian & Portal Kontak 157 OJK | Buat laporan polisi di kantor polisi terdekat (atau Polrestabes/Polda Sumsel) untuk tindak pidana pemerasan/penyebaran data, lalu lampirkan buktinya ke OJK. |
Catatan Penting: Seluruh layanan pengecekan dan pelaporan OJK gratis. Jangan pernah memberikan kode OTP, PIN, atau membayar sejumlah uang kepada pihak mana pun yang mengaku bisa membantu mempercepat proses laporan atau menghapus data pinjol.(sumber data:kanal resmi OJK)
OJK Support Peran Strategis Satgas PASTI
Keberadaan Satgas PASTI (Pemberantasan Aktivitas Keuangan Ilegal) bagi OJK adalah sebuah ruang yang sangat bermanfaat untuk melindungi masyarakat dari gempuran aktivitas keuangan tanpa izin. Wadah koordinasi lintas kementerian dan Lembaga termasuk OJK, Bank Indonesia, Kepolisian, Kejaksaan hingga Komdigi ini bertugas mencegah, menindak, dan memblokir entitas keuangan ilegal secara cepat sebelum menelan banyak korban. Melalui pemantauan siber yang intensif, Satgas PASTI secara rutin memutus akses situs dan aplikasi penipuan investasi maupun pinjaman online di ruang digital.
Di Indonesia, pengawasan sektor jasa keuangan dilakukan secara terintegrasi oleh beberapa lembaga utama. Selain OJK yang bertugas mengatur dan mengawasi sektor perbankan, pasar modal, serta industri keuangan non-bank seperti perusahaan pembiayaan, asuransi, dana pensiun, dan penyelenggara layanan pendanaan bersama berbasis teknologi informasi (fintech peer-to-peer lending), ada juga Bank Indonesia (BI), yang berwenang mengatur dan menjaga kelancaran sistem pembayaran termasuk penerbit uang elektronik, dompet digital (e-wallet), serta penyelenggara transfer dana.
Selanjutnya ada Badan Pengawas Perdagangan Berjangka Komoditi (Bappebti) yang bertugas mengawasi perdagangan berjangka komodisti (seperti kontrak berjangka emas) serta mengatur pengawasan aset kripto bersama OJK sesuai amanat Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Lembaga keuangan yang legal selalu memiliki ciri tata kelola yang transparan. Mereka mencantumkan identitas badan hukum yang jelas, memiliki alamat kantor fisik yang dapat diverifikasi, menyediakan layanan pengaduan konsumen yang responsif, serta memaparkan seluruh syarat, ketentuan, biaya administrasi, dan risiko produk secara terbuka sejak awal sebelum nasabah menyetujui transaksi.
Era keuangan digital menawarkan peluang besar bagi siapa saja untuk meningkatkan kesejahteraan ekonomi, asalkan dimanfaatkan dengan bijak dan penuh kehati-hatian. Kejahatan keuangan digital pada dasarnya bekerja dengan memanfaatkan ketidaktahuan, kepanikan, dan keinginan meraih hasil instan. Oleh sebab itu, literasi keuangan bukan lagi sekadar pengetahuan tambahan, melainkan keterampilan bertahan hidup (life skill) yang wajib dimiliki setiap warga negara. Dengan membiasakan diri untuk selalu kenal yang legal, kita tidak hanya menjaga keamanan aset dan masa depan keluarga kita sendiri, tetapi juga turut berkontribusi menciptakan ekosistem ekonomi digital Indonesia yang sehat, aman, dan berintegritas.
Pada akhirnya, benteng pertahanan terbaik dari kejahatan keuangan digital adalah literasi dan sikap kritis kita sendiri. Dengan mengenali ciri-ciri layanan yang legal, kita tidak hanya menyelamatkan kondisi finansial pribadi, tetapi juga ikut memutus rantai kejahatan ekonomi digital di Indonesia. (safta)
Komentar
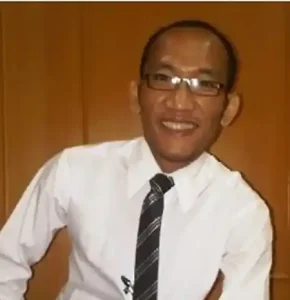
Yan Sulistyo (Pengamat Ekonomi di Palembang)
Maraknya penipuan dan jeratan pinjaman online (pinjol) ilegal adalah disebabkan masyarakat berada dalam tekanan ekonomi dan psikologi. Masyarakat terus menjadi korban karena tergiur iming-iming keuntungan instan di tengah tingginya tekanan kebutuhan hidup. Secara psikologis, keinginan memperoleh jalan pintas finansial membuat warga sering mengabaikan risiko meski edukasi sudah banyak dilakukan. Itulah perlunya edukasi sehingga mereka tidak buta informasi. (*)
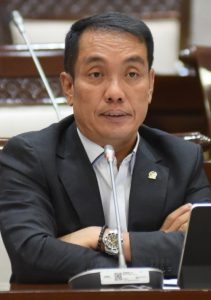 Fauzi Amro Wakil Ketua Komisi XI DPR RI
literasi keuangan bukan lagi sekadar pengetahuan tambahan, melainkan kebutuhan mendesak di tengah maraknya kejahatan finansial dan semakin mudahnya akses layanan keuangan digital.
Masyarakat diberikan bimbingan meningkatkan kemampuan terutama kaum perempuan atau ibu rumah tangga dalam mengelola keuangan keluarga secara sehat dan mengenalkan produk dan layanan keuangan resmi yang aman guna menghindari jeratan penipuan finansial. Minimnya pemahaman terhadap layanan keuangan yang legal membuat masyarakat rentan terjerumus dalam pinjol ilegal, investasi bodong, dan berbagai modus penipuan digital. Karena itu, edukasi keuangan harus menyentuh kebutuhan nyata masyarakat, mulai dari mengatur pengeluaran rumah tangga, mengenali lembaga keuangan resmi, hingga memahami risiko sebelum mengambil keputusan finansial. (*)


